يمكن لتبنّي المعايير الأخلاقية في المحاسبة أن يعزّز نزاهة مؤسستك بدرجة كبيرة. فمن خلال ترسيخ ثقافة السلوك الأخلاقي في الإدارة المالية، تضع أساسًا للثقة، وتضمن الشفافية في التقارير المالية، وترفع الروح المعنوية للموظفين، وتدعم تنمية مالية مستدامة.
شهدت السنوات العشرون الماضية زيادة ملحوظة في الفضائح المالية الناجمة عن التحريفات والممارسات الاحتيالية التي تورّط فيها كثير من المحاسبين وعدد من شركات المحاسبة البارزة. وتُعدّ أوجه القصور في عمليات الإبلاغ الإداري والرقابة من الشواغل الأخلاقية الجوهرية. وفي ضوء الإخفاقات التي شهدتها شركات ومؤسسات كبرى حول العالم، بدأ الباحثون يتشككون في أدوار المراجعين والمهنيين المحاسبيين. كما يتصاعد القلق بشأن المعايير الأخلاقية داخل مهنة المحاسبة، إذ كثيرًا ما تنشأ معضلات أخلاقية في هذا المجال، لا سيما مع تبعات العصر الرقمي.
ولهذا تُعتمد معايير المحاسبة الدولية اليوم على نطاق واسع جدًا حول العالم. فقد كشفت دراسة حديثة أجراها الاتحاد الدولي للمحاسبين (IFAC) أن نحو 80% من الولايات القضائية عالميًا طبّقت المعايير الدولية للمراجعة في عمليات المراجعة الإلزامية.
نتناول في هذا المقال الاعتبارات الأخلاقية في مهنة المحاسبة، وأثر العصر الرقمي عليها، وكيفية الحد من التحديات التي يفرضها التحول الرقمي.
المحاسبة والمعايير الأخلاقية
يشمل مفهوم الأخلاقيات في المحاسبة المبادئ والقيم الأساسية التي توجّه سلوك المهنيين في هذا المجال. ويركّز على اتخاذ قرارات أخلاقية، وضمان الشفافية، وإظهار الالتزام بالنزاهة. والسلوك الأخلاقي أمر بالغ الأهمية في مهنة المحاسبة، لأنه يعزّز المصداقية، ويدعم الاستدامة طويلة الأجل، ويرسّخ أساسًا من الثقة في الممارسات والتقارير المالية.
وتستهدف المعايير الأخلاقية في المقام الأول الحدّ من التحديات التي تواجهها المهنة نتيجة الممارسات غير المشروعة. وقد تنشأ هذه المعضلات عند إعداد قوائم مالية عادلة بسبب مشكلات الوكالة القائمة بين الإدارة وأصحاب المصلحة، وبين المحاسبين وأصحاب المصلحة. فقد تؤدي ضغوط الإدارة ومصالحها إلى إعداد قوائم مالية مشوَّهة. وفي المقابل، يجد المراجعون أنفسهم في موقف حرج، إذ يتعيّن عليهم الموازنة بين الحفاظ على علاقة مهنية طويلة الأمد مع إدارة الشركة والوفاء بمسؤولياتهم بالعناية الواجبة. ويمثّل الاحتيال المالي وعدم دقة التقارير مشكلتين جوهريتين، تنبعان أساسًا من عدم التزام المحاسبين بالمعايير والقواعد واللوائح المعمول بها. كما يؤدي ضعف حوكمة المؤسسات ونظم الرقابة الداخلية دورًا حاسمًا في التأثير على جودة ممارسات المحاسبة والمراجعة.
ومن أبرز الجهات العالمية الواضعة للمعايير مجلس المعايير الدولية لأخلاقيات المحاسبين (IESBA)، وهو هيئة مستقلة لوضع المعايير على المستوى العالمي، تتمثل مهمتها في حماية المصلحة العامة من خلال وضع معايير أخلاقية، بما فيها المعايير المتعلقة بالاستقلالية، لتكون أساسًا للسلوك الأخلاقي في الشركات والمؤسسات. ويصدر المجلس ميثاقًا سنويًا لأخلاقيات المحاسبة لتشجيع المؤسسات حول العالم على اعتماد ميثاق أخلاقي موحّد والالتزام به. ويتضمن الميثاق خمسة مبادئ أساسية: النزاهة، والموضوعية، والسرية، والسلوك المهني، والكفاءة المهنية والعناية الواجبة. وتسعى أبرز الشركات إلى تبنّي هذه المعايير وترسيخها في عملياتها وثقافتها.
أثر العصر الرقمي على أخلاقيات المحاسبة
كان التحول الرقمي سلاحًا ذا حدين؛ فهو يتيح فرصًا لمهنة المحاسبة، ويفرض في الوقت نفسه مخاطر جسيمة ومتعددة.
فالذكاء الاصطناعي، على سبيل المثال، يسهّل أتمتة المهام الروتينية المستهلكة للوقت. فوظائف مثل إدخال البيانات والتسويات ومعالجة المعاملات يمكن تنفيذها الآن بسرعة ودقة بواسطة نظم مدعومة بالذكاء الاصطناعي، ما يتيح للمحاسبين تخصيص وقتهم لمهام أكثر استراتيجية. ولا تقتصر فائدة هذه الأتمتة على رفع الكفاءة التشغيلية، بل تقلّل أيضًا احتمالات الخطأ البشري، فتنتج تقارير وتحليلات مالية أعلى جودة. كما يمكن لنماذج التنبؤ المدعومة بالذكاء الاصطناعي أن تولّد توقعات لحظية، تساعد المحاسبين على استباق الاتجاهات المستقبلية واتخاذ قرارات استباقية لتحسين النتائج المالية.
ويمكن لتطبيق الذكاء الاصطناعي في أتمتة المهام المتكررة وتحسين العمليات أن يحقق خفضًا كبيرًا في التكاليف. فالنظم المدعومة بالذكاء الاصطناعي تقلّل الحاجة إلى الإدخال اليدوي، وبالتالي تخفّض الاعتماد على العمل البشري والنفقات التشغيلية. كما يمكن للذكاء الاصطناعي تحسين خدمة العملاء والتفاعل مع أصحاب المصلحة من خلال تقديم رؤى أكثر تخصيصًا وسرعة، إذ تستطيع المؤسسات عبر التحليلات الذكية إعداد تقارير وتوصيات مصمَّمة وفق احتياجات كل عميل.
في المقابل، أدرج أحدث تحديث لميثاق IESBA التقنيات الناشئة ضمن التهديدات الرئيسية للالتزام بمبادئ الميثاق الأخلاقي، على النحو التالي:
الذكاء الاصطناعي
قد تكون مراجعات الأداء عرضة للتحيز اللاواعي، ما قد يشكّل تهديدًا للموضوعية من باب المصلحة الذاتية أو الألفة. ونظم الذكاء الاصطناعي نفسها عرضة للتحيز، لكن عند استخدامها على النحو الصحيح يمكن للأدوات المدعومة بالذكاء الاصطناعي أن تساعد أيضًا في رصد هذه التهديدات والحد منها.
إنترنت الأشياء
أجهزة إنترنت الأشياء عرضة لثغرات الأمن السيبراني. فإذا كانت الشركة:
- لا تدرك المخاطر الأمنية الكامنة في هذه الأجهزة، أو
- تفترض أن العميل يعالج هذه المخاطر على نحو كافٍ،
فقد يؤدي ذلك إلى تهديد الألفة لسرية معلومات العميل.
سلاسل الكتل (البلوك تشين)
كثيرًا ما تُختبر نظم البلوك تشين الجديدة بتشغيلها بالتوازي مع النظام القديم مع إجراء التسويات. وقد يؤدي الضغط لخفض التكاليف أو حتى تخطي هذه الخطوة إلى تهديد الموضوعية من باب المصلحة الذاتية (بالاعتماد المفرط)، وتهديد الكفاءة المهنية والعناية الواجبة.
التخزين السحابي لبيانات العملاء
قد تتعرض الاستقلالية للتهديد إذا كان مقدّم الخدمة السحابية يحتفظ بنسخة فقط من بيانات العميل المولَّدة عبر إنترنت الأشياء ويعمل بتوجيه من الشركة.
استراتيجيات الحفاظ على المعايير الأخلاقية في العصر الرقمي
تتطلب مواجهة التحديات الأخلاقية التي تفرضها التقنيات الناشئة في المحاسبة تدابير استباقية لتعزيز الشفافية، وضمان خصوصية البيانات وأمنها، ومعالجة التحيز والإنصاف.
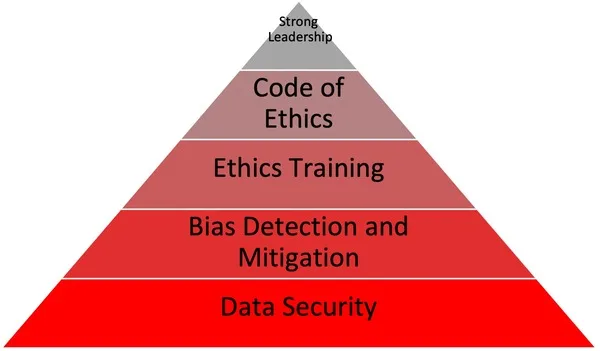
وفي استطلاع أجرته جمعية المحاسبين القانونيين المعتمدين (ACCA) عام 2017 حول “الأخلاقيات والثقة في العصر الرقمي”، شمل أكثر من 10,000 محاسب مهني (بمن فيهم المتدربون) وأكثر من 500 من كبار المديرين، عرض المشاركون آراءهم في أهم الاستراتيجيات للحفاظ على المعايير الأخلاقية في العصر الرقمي.
جاءت القيادة القوية التي ترسّخ النبرة من القمة في صدارة المجالات التي تحتاج إلى دعم لتعزيز السلوك الأخلاقي في المؤسسات (بنحو ثلثي المشاركين). وجاءت في المرتبة الثانية، باختيار ما يزيد قليلًا على نصف المشاركين، الحاجة إلى دعم في وضع ميثاق أخلاقي للمؤسسة وتطبيقه وإدارته. وتتعلق الأولويتان التاليتان ببناء فهم الاعتبارات الأخلاقية في السياق الرقمي.
وأفاد ما يزيد قليلًا على نصف المشاركين بالحاجة إلى دعم في “رفع الوعي” بتبعات خرق الميثاق الأخلاقي، بينما فضّل عدد أقل قليلًا نهجًا قائمًا على التدريب لتعليم أفضل الممارسات. كما ذكر 43% من المشاركين رغبتهم في دعم لإرساء عمليات تقييم: آليات لتقدير ما إذا كان السلوك أخلاقيًا أم لا. وأشار أقل من نصف المشاركين إلى سياسة معلنة للإبلاغ (“تحدّث”) تتضمن ضمانات مناسبة للسرية أو الحماية. وتشير النتائج إلى ضرورة بحث ما إذا كان هناك تشجيع كافٍ يضمن شعور المحاسبين المهنيين بقدرتهم على الإبلاغ عن السلوك غير اللائق أو غير الأخلاقي؛ فقد يكون الإبلاغ عن السلوك غير الأخلاقي مجالًا يحتاج إلى مزيد من التعزيز ليؤدي المحاسبون المهنيون دور “الضمير الأخلاقي” لمؤسساتهم. أما إنشاء لجنة للأخلاقيات للنظر في المعضلات الأخلاقية وترسيخ الثقافة الأخلاقية، فقد ذكره أقل عدد من المشاركين بوصفه مجالًا يحتاج إلى دعم.
وتُعدّ حماية البيانات المالية الحساسة أمرًا جوهريًا في المحاسبة المدعومة بالذكاء الاصطناعي. ولضمان خصوصية البيانات وأمنها، يمكن للمحاسبين تطبيق تدابير قوية لحماية البيانات، مثل التشفير وضوابط الوصول وإخفاء هوية البيانات، لحمايتها من الوصول غير المصرح به أو الاختراقات.
ولمعالجة التحيز وضمان الإنصاف، يمكن للمحاسبين مراقبة نظم الذكاء الاصطناعي وتقييمها بانتظام للكشف عن التحيز، باستخدام تقنيات مثل خوارزميات رصد التحيز ومقاييس الإنصاف. كما يوصى بشدة بتطبيق استراتيجيات لرصد التحيز والحد منه، مثل استخدام مجموعات بيانات متنوعة وممثِّلة، وتحديث نماذج الذكاء الاصطناعي بانتظام لتقليل التحيز بمرور الوقت.
ويمكن لوضع إرشادات أخلاقية وهياكل حوكمة مخصصة للمحاسبة المدعومة بالذكاء الاصطناعي وتطبيقها أن يساعد في الحد من المخاطر الأخلاقية وضمان اتخاذ قرارات أخلاقية.
كيف تساعدك كريستون مصر
تُعدّ أحمد ممدوح وشركاه – كريستون من الشركات الرائدة في توظيف أحدث التقنيات وأفضل الاستراتيجيات لضمان الالتزام الصارم بالاعتبارات الأخلاقية. فالشركة ترسّخ أحدث التقنيات الناشئة في عملياتها لتقدّم لعملائها تجربة فريدة، ولذلك يُعدّ الحد من التحديات المصاحبة لهذه التقنيات جزءًا لا يتجزأ من عملنا، من خلال مجموعة متنوعة من الاستراتيجيات. كما تُصان بيانات العملاء بأعلى درجات الحماية عبر جميع الحلول القانونية والتقنية الممكنة.
فريقنا ذو الخبرة الواسعة مستعد لوضع شركتك على المسار الصحيح لإطلاق إمكانات التقنيات الناشئة بأمان، من خلال استراتيجية آمنة ومحددة المعالم.
المراجع
- ACCA – Ethics and Trust in a Digital Age
- IFAC – Global Accounting, Ethics and Audit Standards Achieving Worldwide Adoption
- SSRN – Ethics in Accounting
- International Journal of Applied Research – Ethical Considerations in AI-Driven Accounting
- Journal of Accounting, Ethics & Public Policy
- IFAC – Exploring the IESBA Code
- HighRadius – Accounting Ethics and Integrity